Domain qmr.ch kaufen?
Wir ziehen mit dem Projekt
qmr.ch um.
Sind Sie am Kauf der Domain
qmr.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qmr.ch kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Betsy Beyer - Site Reliability Workbook - Preis vom 22.10.2026 23:06:36 hBinding : Taschenbuch, Edition : Workbook, Label : Childhood Cancer Guides, Publisher : Childhood Cancer Guides, medium : Taschenbuch, numberOfPages : 500, publicationDate : 2018-07-31, authors : Betsy Beyer, publishers : Betsy Beyer, Murphy, Niall Richard, Rensin, David K., Kent Kawahara, Stephen Thorne, ISBN : 149202950511,52 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
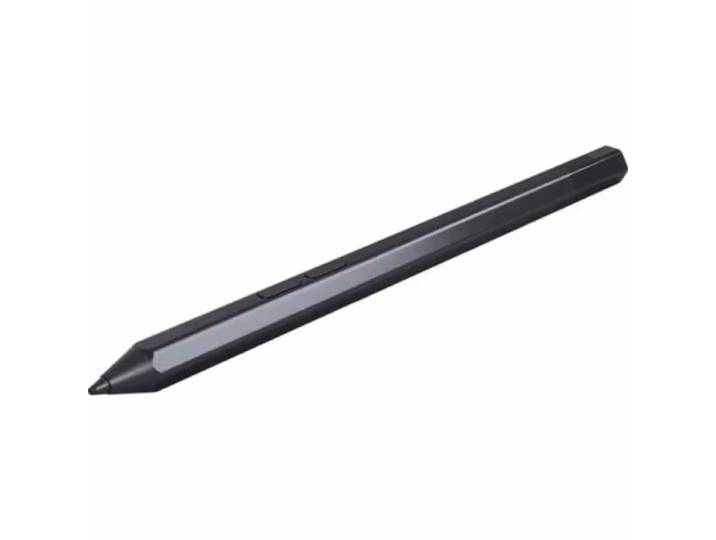
Lenovo Precision Pen 2 Precision Pen 2 GX81J19854 – Tablet Zubehör/eBook Reader Zubehör<p>Der <strong>Lenovo Precision Pen 2</strong> ist das ideale Zubehör für dein Tablet oder eBook Reader. Mit seiner präzisen Technologie ermöglicht er ein müheloses Schreiben und Zeichnen auf deinem Bildschirm. Der <strong>Precision Pen 2 GX81J19854</strong> ist speziell für alle <strong>Windows Convertibles</strong> konzipiert und bietet eine nahtlose Kompatibilität, sodass du ihn problemlos mit deinem Notebook verwenden kannst.</p><p>Ein herausragendes Merkmal des <strong>Lenovo Precision Pen 2</strong> ist der praktische <strong>USB-C-Anschluss</strong>, der eine einfache und schnelle Verbindung ermöglicht. Dies sorgt nicht nur für eine unkomplizierte Handhabung, sondern auch für eine zuverlässige Leistung. Der Stift liegt angenehm in der Hand und bietet eine natürliche Schreib- und Zeichenerfahrung, die das Arbeiten und Kreativsein erheblich erleichtert.</p><p>Dank seiner fortschrittlichen Drucksensortechnologie kannst du mit dem <strong>Precision Pen 2</strong> unterschiedliche Strichstärken erzeugen, was ihn zu einem vielseitigen Werkzeug für Künstler, Studenten und Berufstätige macht. Egal, ob du Notizen machst, Skizzen anfertigst oder Dokumente bearbeitest, dieser Stift wird deine Produktivität steigern und dir helfen, deine Ideen präzise umzusetzen.</p>69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
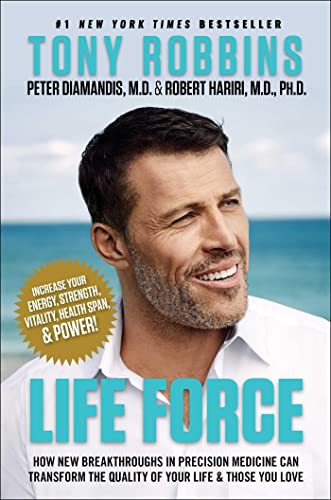
Tony Robbins - Life Force: How New Breakthroughs in Precision Medicine Can Transform the Quality of Your Life & Those You Love - Preis vom 22.10.2026 23:06:36 hBrand : Simon & Schuster UK, Binding : Taschenbuch, Edition : Export/Airside, Label : Simon + Schuster UK, Publisher : Simon + Schuster UK, medium : Taschenbuch, numberOfPages : 691, publicationDate : 2022-02-08, releaseDate : 2022-02-08, authors : Tony Robbins, Diamandis, Peter H., ISBN : 147118837X12,90 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
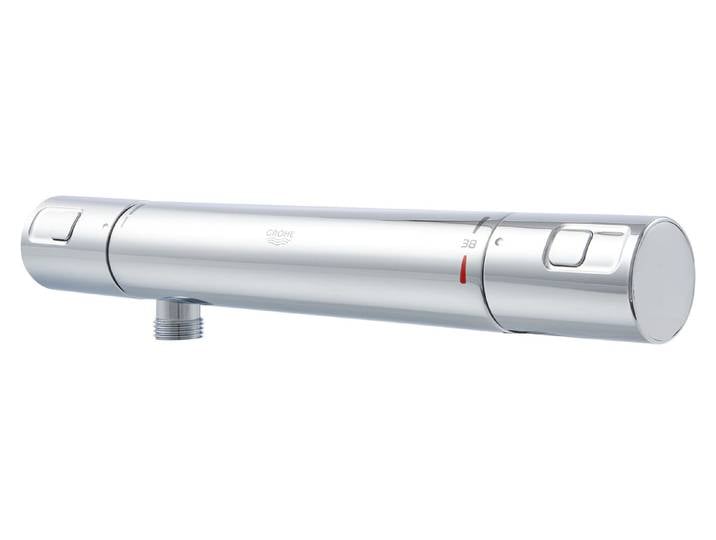
Grohe Precision ThermostatBrausebatterie<p>Die <strong>Grohe Präzisions-Start Thermostat-Brausebatterie</strong> ist die perfekte Ergänzung für dein Badezimmer, wenn du Wert auf <strong>Komfort</strong> und <strong>Design</strong> legst. Mit ihren Maßen von <strong>30 x 4 cm</strong> ist sie ideal für die Wandmontage und überzeugt durch die edle <strong>Grohe StarLight Oberfläche</strong>, die jedem Bad einen Hauch von Eleganz verleiht.</p><p>Ein herausragendes Merkmal dieser Brausebatterie ist die innovative <strong>TurboStat Kompaktkartusche</strong> mit Dehnstoff-Thermoelement. Diese Technologie garantiert, dass die Wassertemperatur stets präzise eingestellt bleibt, sodass du jederzeit ein angenehmes Duscherlebnis genießen kannst. Die integrierte <strong>SafeStop Sicherheitssperre</strong> bei 38 °C schützt dich vor plötzlichen Temperaturänderungen und sorgt für zusätzliche Sicherheit.</p><p>Die <strong>Grohe EcoJoy Wasserspartechnologie</strong> ermöglicht es dir, Wasser zu sparen, ohne auf Komfort verzichten zu müssen. Mit dem praktischen <strong>EcoButton</strong> kannst du den Wasserverbrauch individuell anpassen und so noch effizienter nutzen. Hergestellt aus robustem <strong>Messing</strong>, bietet die Thermostat-Brausebatterie nicht nur Langlebigkeit, sondern auch wichtige Sicherheitsfunktionen wie den Schutz vor Wasser-Rückfluss und integrierte Schmutzfangsiebe.</p><p>Wenn du also auf der Suche nach einer Kombination aus <strong>Sicherheit</strong>, <strong>Komfort</strong> und <strong>Stil</strong> bist, ist die Grohe Präzisions-Start Thermostat-Brausebatterie die ideale Wahl für dein Badezimmer.</p>159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betsy Beyer - Site Reliability Workbook - Preis vom 22.10.2026 23:06:36 hBinding : Taschenbuch, Edition : Workbook, Label : Childhood Cancer Guides, Publisher : Childhood Cancer Guides, medium : Taschenbuch, numberOfPages : 500, publicationDate : 2018-07-31, authors : Betsy Beyer, publishers : Betsy Beyer, Murphy, Niall Richard, Rensin, David K., Kent Kawahara, Stephen Thorne, ISBN : 149202950511,52 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Lenovo Precision Pen 2 Precision Pen 2 GX81J19854 – Tablet Zubehör/eBook Reader Zubehör<p>Der <strong>Lenovo Precision Pen 2</strong> ist das ideale Zubehör für dein Tablet oder eBook Reader. Mit seiner präzisen Technologie ermöglicht er ein müheloses Schreiben und Zeichnen auf deinem Bildschirm. Der <strong>Precision Pen 2 GX81J19854</strong> ist speziell für alle <strong>Windows Convertibles</strong> konzipiert und bietet eine nahtlose Kompatibilität, sodass du ihn problemlos mit deinem Notebook verwenden kannst.</p><p>Ein herausragendes Merkmal des <strong>Lenovo Precision Pen 2</strong> ist der praktische <strong>USB-C-Anschluss</strong>, der eine einfache und schnelle Verbindung ermöglicht. Dies sorgt nicht nur für eine unkomplizierte Handhabung, sondern auch für eine zuverlässige Leistung. Der Stift liegt angenehm in der Hand und bietet eine natürliche Schreib- und Zeichenerfahrung, die das Arbeiten und Kreativsein erheblich erleichtert.</p><p>Dank seiner fortschrittlichen Drucksensortechnologie kannst du mit dem <strong>Precision Pen 2</strong> unterschiedliche Strichstärken erzeugen, was ihn zu einem vielseitigen Werkzeug für Künstler, Studenten und Berufstätige macht. Egal, ob du Notizen machst, Skizzen anfertigst oder Dokumente bearbeitest, dieser Stift wird deine Produktivität steigern und dir helfen, deine Ideen präzise umzusetzen.</p>69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Terraillon Precision Küchenwaage Weiss<p>Die <strong>Terraillon Precision Küchenwaage</strong> in elegantem <strong>Weiß</strong> vereint höchste Präzision mit modernem Design. Mit einer dynamischen Graduation von <strong>0,1 g</strong>, <strong>0,5 g</strong> und <strong>1 g</strong> ermöglicht diese Küchenwaage das exakte Messen selbst der feinsten Zutaten. So gelingen Deine Rezepte immer perfekt und Du kannst beim Kochen und Backen auf höchste Genauigkeit vertrauen.</p><p>Das stilvolle und <strong>moderne Design</strong> der Precision Küchenwaage macht sie zu einem echten Hingucker in jeder Küche. Die robuste Wiegefläche sorgt nicht nur für Langlebigkeit, sondern auch für eine einfache Handhabung. Die intuitive Bedienung und die gut lesbare Digitalanzeige garantieren, dass Du die Waage mühelos nutzen kannst, ohne Dich mit komplizierten Funktionen auseinandersetzen zu müssen.</p><p>Die <strong>Terraillon Precision Küchenwaage</strong> ist nicht nur ein praktisches Hilfsmittel, sondern auch ein <strong>funktionales Accessoire</strong>, das in keiner modernen Küche fehlen sollte. Egal, ob Du ein leidenschaftlicher Hobbykoch oder ein erfahrener Küchenprofi bist, diese Waage wird Deine Koch- und Backergebnisse auf ein neues Level heben.</p>25,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.